Deux réformes ont dégradé notre protection sociale depuis le 1er mars 2025
(1) Décrets n° 2025-197 et 2025-198 du 27 février 2025 : le maintien des émoluments hospitaliers en CMO est ramené de 100 % à 90 % dès le 2e jour d'arrêt, pour l'ensemble des personnels médicaux hospitaliers et HU.
(2) Décret n° 2025-160 du 20 février 2025 : le plafond de calcul des IJSS est abaissé de 1,8 à 1,4 SMIC — soit une perte sèche de 444 €/mois sur les indemnités CPAM à partir d'un an d'arrêt. Ces décisions ont été prises sans concertation préalable sérieuse avec les organisations syndicales. L'INPH les dénonce.
Les praticiens hospitaliers consacrent leur carrière au service public de santé. Ils acceptent des conditions d'exercice exigeantes, des revenus inférieurs à ceux du secteur libéral, et une responsabilité médicale et institutionnelle considérable. En échange, ils sont en droit d'attendre une protection sociale à la hauteur de leur engagement. Or, le régime de prévoyance applicable à l'ensemble des personnels médicaux hospitaliers (Praticiens Hospitaliers, Praticiens Contractuels, Asistants, Assistants Hospitalo-Universitaires, Chefs de Cliniques Assistants, PHU, MCUPH, PU-PH) comporte des lacunes structurelles graves, aggravées par les réformes réglementaires de mars 2025. L'INPH a le devoir d'informer ses adhérents et l'ensemble des praticiens de la réalité de leur couverture, de nommer les risques, et de formuler des recommandations concrètes.
Régimes sociaux de référence selon le corps
Tous les personnels médicaux visés dans ce document relèvent du régime général de la Sécurité sociale (CPAM / CNAV) pour leur couverture maladie et leur retraite de base. C'est un point fondamental, souvent méconnu : les PH ne sont pas fonctionnaires. Ils ne cotisent pas à la CNRACL et ne bénéficient pas du régime de retraite des agents publics territoriaux et hospitaliers. Leur situation est plus proche de celle d'un salarié du secteur privé que d'un fonctionnaire (avec des garanties statutaires propres, mais aussi des angles morts spécifiques).
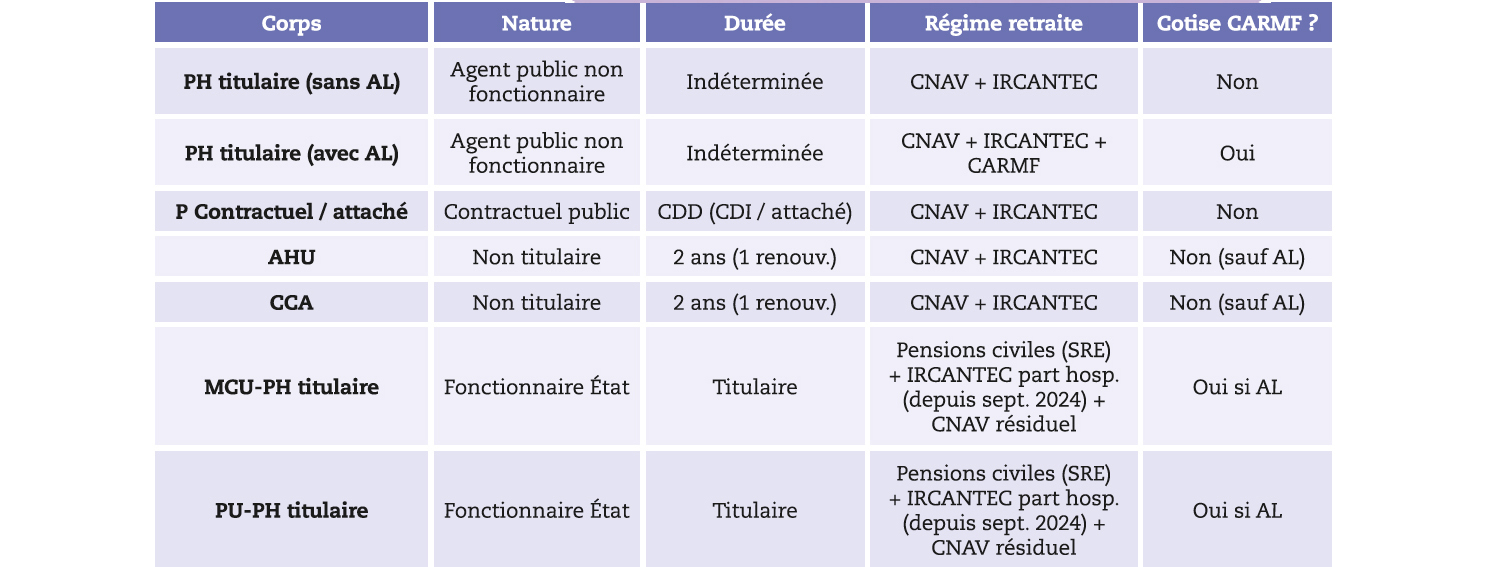
Les MCU-PH et PU-PH sont fonctionnaires d'État, mais uniquement pour leur traitement universitaire. Leurs émoluments hospitaliers, qui peuvent représenter 50 à 60 % de leur rémunération totale, relevaient jusqu'en 2024 d'un vide juridique en matière de droits à retraite. L'INPH aux côtés du SHU, a porté cette revendication pendant des années.
Maintien du revenu en cas d'arrêt maladie
Les trois types de congés maladie.
Congé de maladie ordinaire (CMO) : affection sans gravité particulière ; durée maximum 12 mois.
Congé de longue maladie (CLM) : affection grave listée (arrêté du 14 mars 1986 : SEP, pathologies cardiovasculaires sévères…) ; durée maximum 3 ans.
Congé de longue durée (CLD) : tuberculose, maladie mentale, cancer, poliomyélite, déficit immunitaire grave ; durée maximum 5 ans.
Tableau de maintien des émoluments depuis le 1er mars 2025
Le tableau ci-dessous s'applique aux praticiens sans activité libérale - PH titulaires, Praticiens contractuels, AHU, CCA, MCU-PH et PU-PH sans AL. Il intègre la dégradation imposée par les décrets de mars 2025.
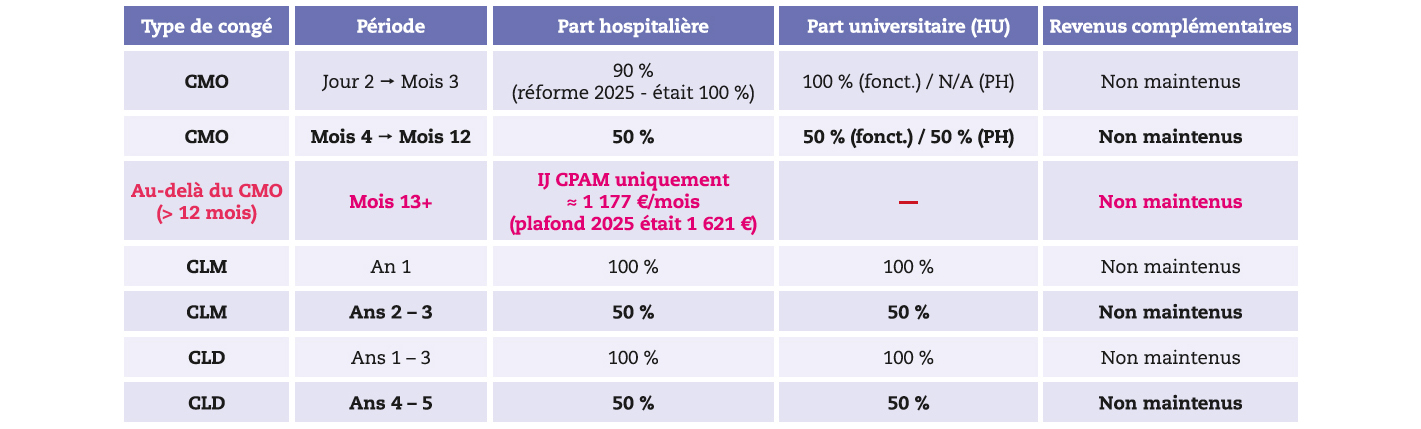
L'INPH dénonce la méthode et le fond. Abaisser le plafond des IJSS et réduire le maintien en CMO sans compensation ni dispositif d'accompagnement, c'est faire peser sur des praticiens déjà sous tension l'effort d'une économie budgétaire qui ne dit pas son nom. Ces mesures frappent en priorité ceux dont les gardes et astreintes constituent une part structurelle du revenu et que le système ne compense pas.
Les gardes, astreintes, permanences des soins, primes et indemnités diverses ne sont JAMAIS maintenues en cas d'arrêt maladie, quelle que soit la nature du congé. Pour les praticiens dont ces revenus représentent 20 à 40 % de la rémunération totale (anesthésistes-réanimateurs, urgentistes, AHU et CCA très actifs en gardes) la perte réelle dépasse très largement ce que le tableau indique.
Régime dégradé des praticiens avec activité libérale
Les PH, MCU-PH et PU-PH ayant une activité libérale hospitalière font face à un régime spécifique, moins favorable dès le premier mois d'arrêt :
Part hospitalière en CMO : 66 % pendant les 3 premiers mois, puis 33 % pendant les 9 mois suivants.
Part universitaire (HU) : 100 % pendant 3 mois, puis 50 % pendant 9 mois.
CARMF : n'intervient qu'après un délai de carence de 90 jours et uniquement sur les revenus libéraux.
Un PU-PH ou un PH avec secteur libéral peut voir son revenu global chuter de 50 à 60 % dès le 4e mois d'arrêt. La CARMF ne compensera que partiellement, et seulement après 3 mois de carence. Cette architecture incitative à ne pas se mettre en arrêt est un problème de santé publique que l'INPH porte dans ses revendications.
Obligation de déclaration à la CPAM - un point qui ne souffre aucune exception
Tout arrêt de travail doit être déclaré à la CPAM dans les 48 heures, même, et surtout, lorsque l'établissement maintient les émoluments à 90 % ou 100 % en première période. Ne pas le faire est une erreur aux conséquences irrémédiables.
Volets 1 et 2 de l'arrêt à la CPAM dont dépend le praticien.
Volet 3 au directeur de l'établissement de santé.
Pour un CLM : joindre un certificat médical avec pièces justificatives.
En l'absence de déclaration à la CPAM :
1. Aucun contrat de prévoyance complémentaire ne pourra intervenir, APPA, PH Services, MNH exigent la justification d'indemnités journalières CPAM ;
2. En cas de placement ultérieur en invalidité, la CPAM refusera d'ouvrir des droits à pension d'invalidité, bloquant par ricochet toute intervention de contrat complémentaire. Cette règle est méconnue de nombreux praticiens.
L'INPH demande à ce qu'elle soit rappelée systématiquement par les directions hospitalières dès la notification d'un arrêt.
L'invalidité : la lacune la plus grave, la plus silencieuse
C'est sur l'invalidité que la protection statutaire révèle ses failles les plus profondes. Les montants servis par la CPAM sont structurellement insuffisants pour des praticiens dont le niveau de revenu et de responsabilité professionnelle est sans commune mesure avec les bases de calcul du régime général.
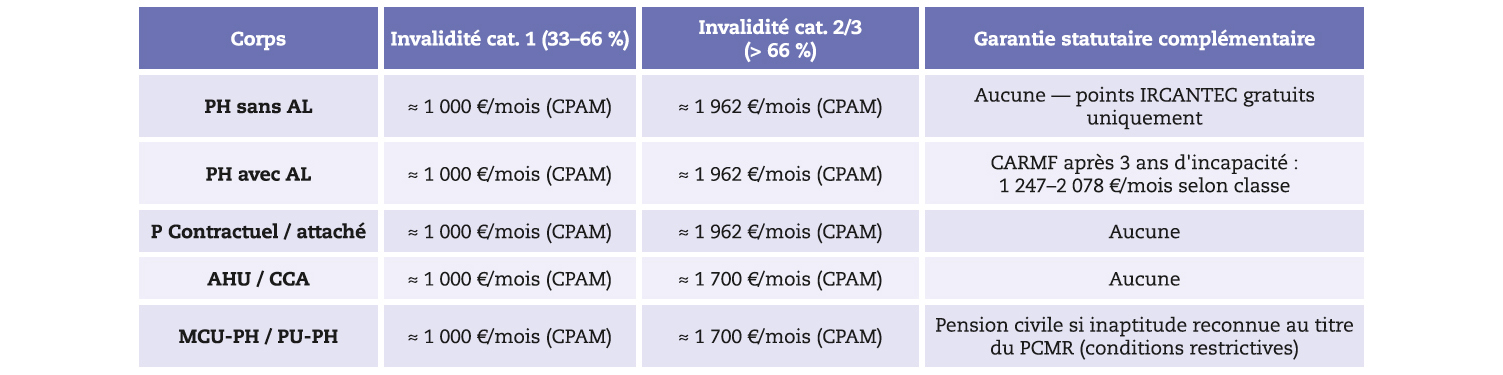
Un praticien hospitalier dont le salaire net dépasse 5 000 €/mois peut se retrouver, en cas d'invalidité de catégorie 2, avec moins de 2 000 €/mois de pension CPAM. C'est une chute de revenu de plus de 60 %. Ce n'est pas un cas d'école : c'est la règle. L'INPH considère que cette situation est inacceptable et que la protection statutaire doit être profondément revue sur ce risque.
Problème fondamental de définition : la CPAM évalue l'invalidité sur la capacité générale à exercer toute activité professionnelle et non sur la capacité à exercer la médecine. Un chirurgien inapte à opérer peut-être jugé apte à exercer une autre activité, et se voir refuser la pension d'invalidité de catégorie 2. Cette définition est inadaptée aux professions médicales. Tout contrat complémentaire doit impérativement prévoir une définition de l'invalidité basée sur l'incapacité à exercer sa propre profession, avec évaluation par un expert médical indépendant.
Le décès : des garanties dérisoires au regard des responsabilités assumées
Les garanties décès du régime obligatoire sont notoirement insuffisantes pour des praticiens avec charges familiales. L'absence de rente éducation et de pension de réversion hospitalière pour les PH sans activité libérale est une lacune que l'INPH a régulièrement signalée.
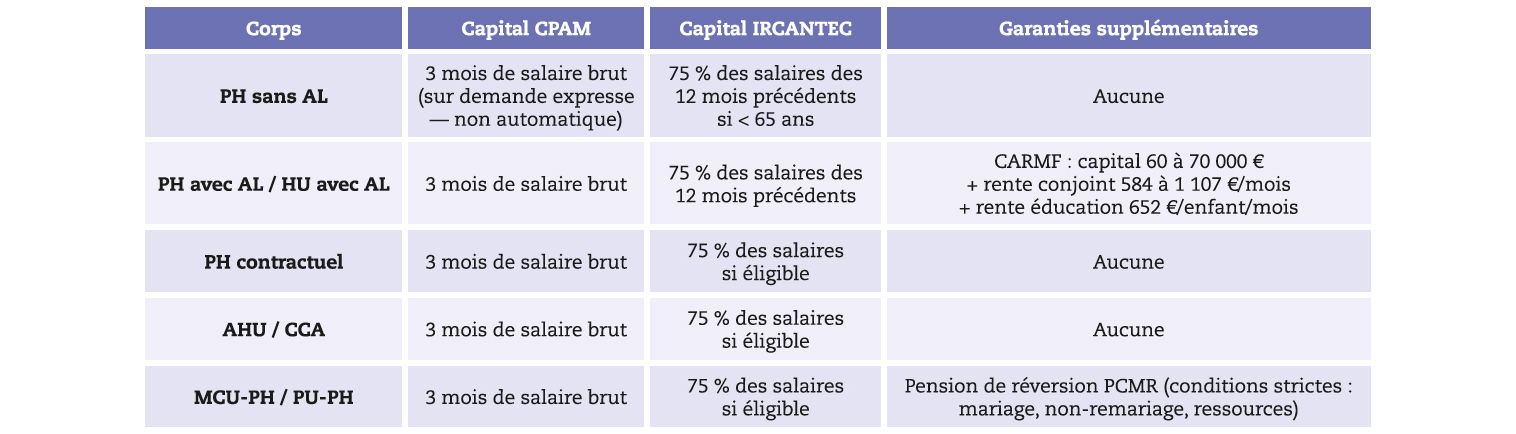
Le capital CPAM n'est pas versé automatiquement : il doit être expressément demandé par les ayants droit dans le délai légal. Le régime obligatoire ne prévoit ni rente éducation ni pension de réversion au titre de la part hospitalière pour les praticiens sans activité libérale. Pour un praticien parent de jeunes enfants décédant prématurément, la situation financière de sa famille peut être dramatique.
La retraite : des droits insuffisants, une réforme tardive bienvenue mais incomplète
Socle commun : CNAV et IRCANTEC
Tous les personnels médicaux hospitaliers constituent leurs droits à retraite de base via la CNAV (25 meilleures années, plafonnée à 50 % du PASS, soit ≈ 1 963 €/mois maximum en 2025) et un régime complémentaire par points.
L'IRCANTEC est le régime complémentaire des PH, PH contractuels, AHU et CCA. Il représente souvent la composante la plus importante de la pension, car il couvre l'ensemble des émoluments hospitaliers sans plafond absolu en tranche B. Le taux de remplacement global CNAV + IRCANTEC est estimé entre 40 et 60 % du dernier salaire pour un PH ayant fait une carrière complète — un niveau que l'INPH juge insuffisant au regard de l'investissement professionnel consenti.
MCU-PH et PU-PH : la réforme IRCANTEC du 1er septembre 2024 - avancée réelle, application incomplète
Pendant des décennies, les émoluments hospitaliers des MCU-PH et PU-PH titulaires ne généraient aucun droit à retraite obligatoire. Seul le traitement universitaire alimentait les pensions civiles (PCMR), calculées sur 75 % du traitement des 6 derniers mois. Les CHU complétaient partiellement par un abondement volontaire sur contrats d'épargne retraite (PERP/ Préfon/Corem), dispositif arrêté au 31 août 2024 sans que l'IRCANTEC soit encore pleinement opérationnel en substitution.
Avant 2024, un PU-PH en fin de carrière pouvait espérer environ un tiers de son dernier salaire global à la retraite, faute de droits sur des émoluments hospitaliers pouvant représenter plus de la moitié de sa rémunération. L'INPH et Le SHU a porté cette revendication de longue date.
Depuis le 1er septembre 2024 (loi Valletoux, décrets n° 2024-765 et 2024-767 du 8 juillet 2024) : les MCU-PH et PU-PH titulaires sont désormais affiliés à l'IRCANTEC sur leur part hospitalière, avec des taux dérogatoires spécifiques visant à accélérer la constitution de droits :
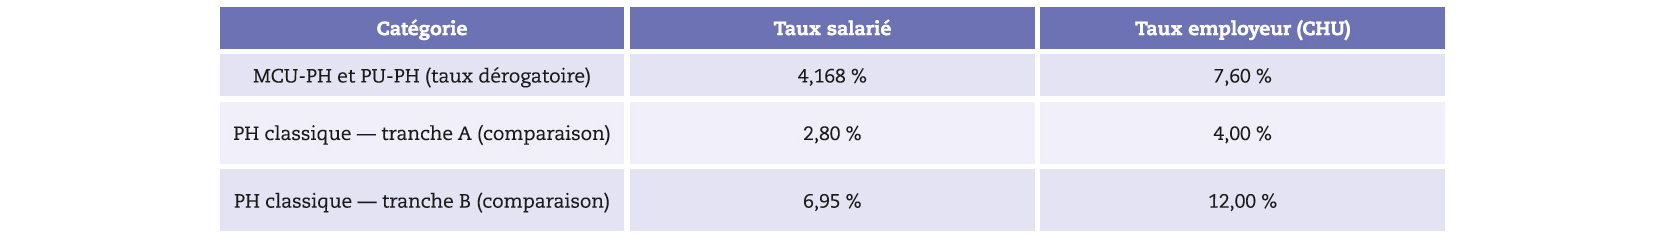
L'assiette IRCANTEC des MCU-PH et PU-PH exerçant une activité libérale est réduite d'un tiers : seuls les deux tiers des émoluments hospitaliers sont soumis à cotisation. Par ailleurs, l'indemnité spéciale versée aux praticiens HU en Outre-mer est exclue de l'assiette.
L'INPH salue cette réforme comme une avancée obtenue de haute lutte. Elle ne résout pas pour autant le déficit de droits des générations déjà en poste au 1er septembre 2024 : aucun point IRCANTEC ne peut être attribué rétroactivement pour les années de carrière antérieures. Le taux de remplacement cible de 44 % ne sera pleinement atteint que par les praticiens dont l'intégralité de la carrière hospitalière s'effectue sous le nouveau régime. Pour les générations intermédiaires, un effort d'épargne personnelle (PER individuel, assurance-vie) reste indispensable.
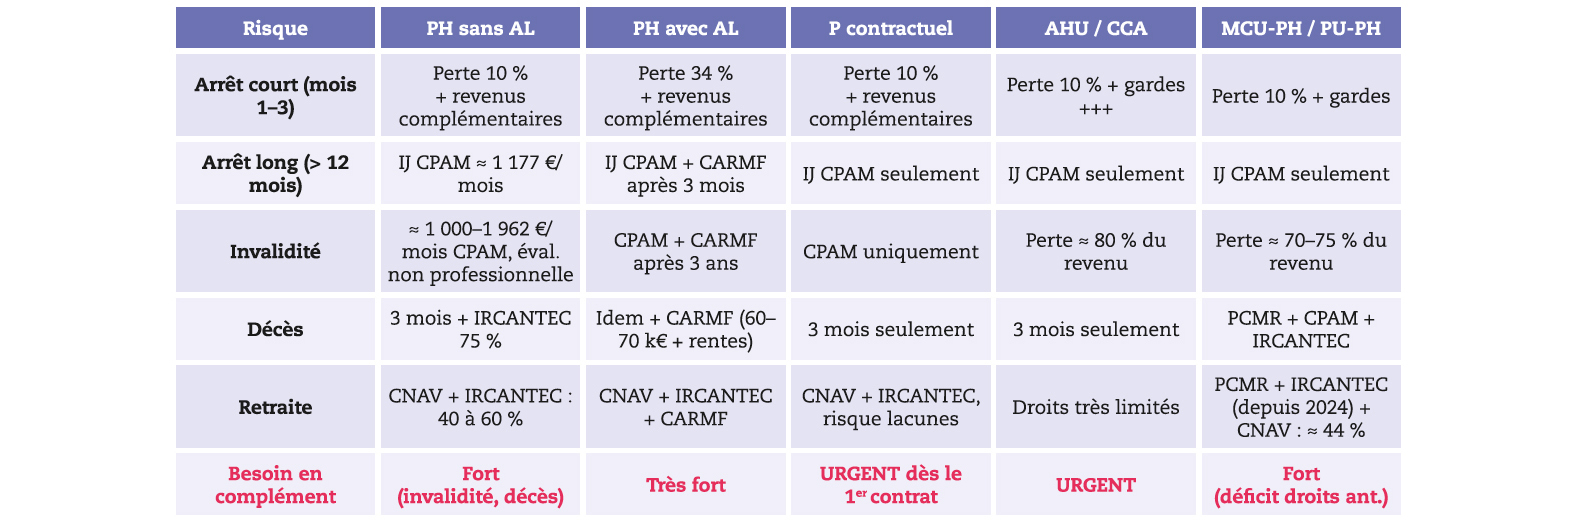
Synthèse des lacunes par corps : état des risques
Se protéger : les organismes spécialisés
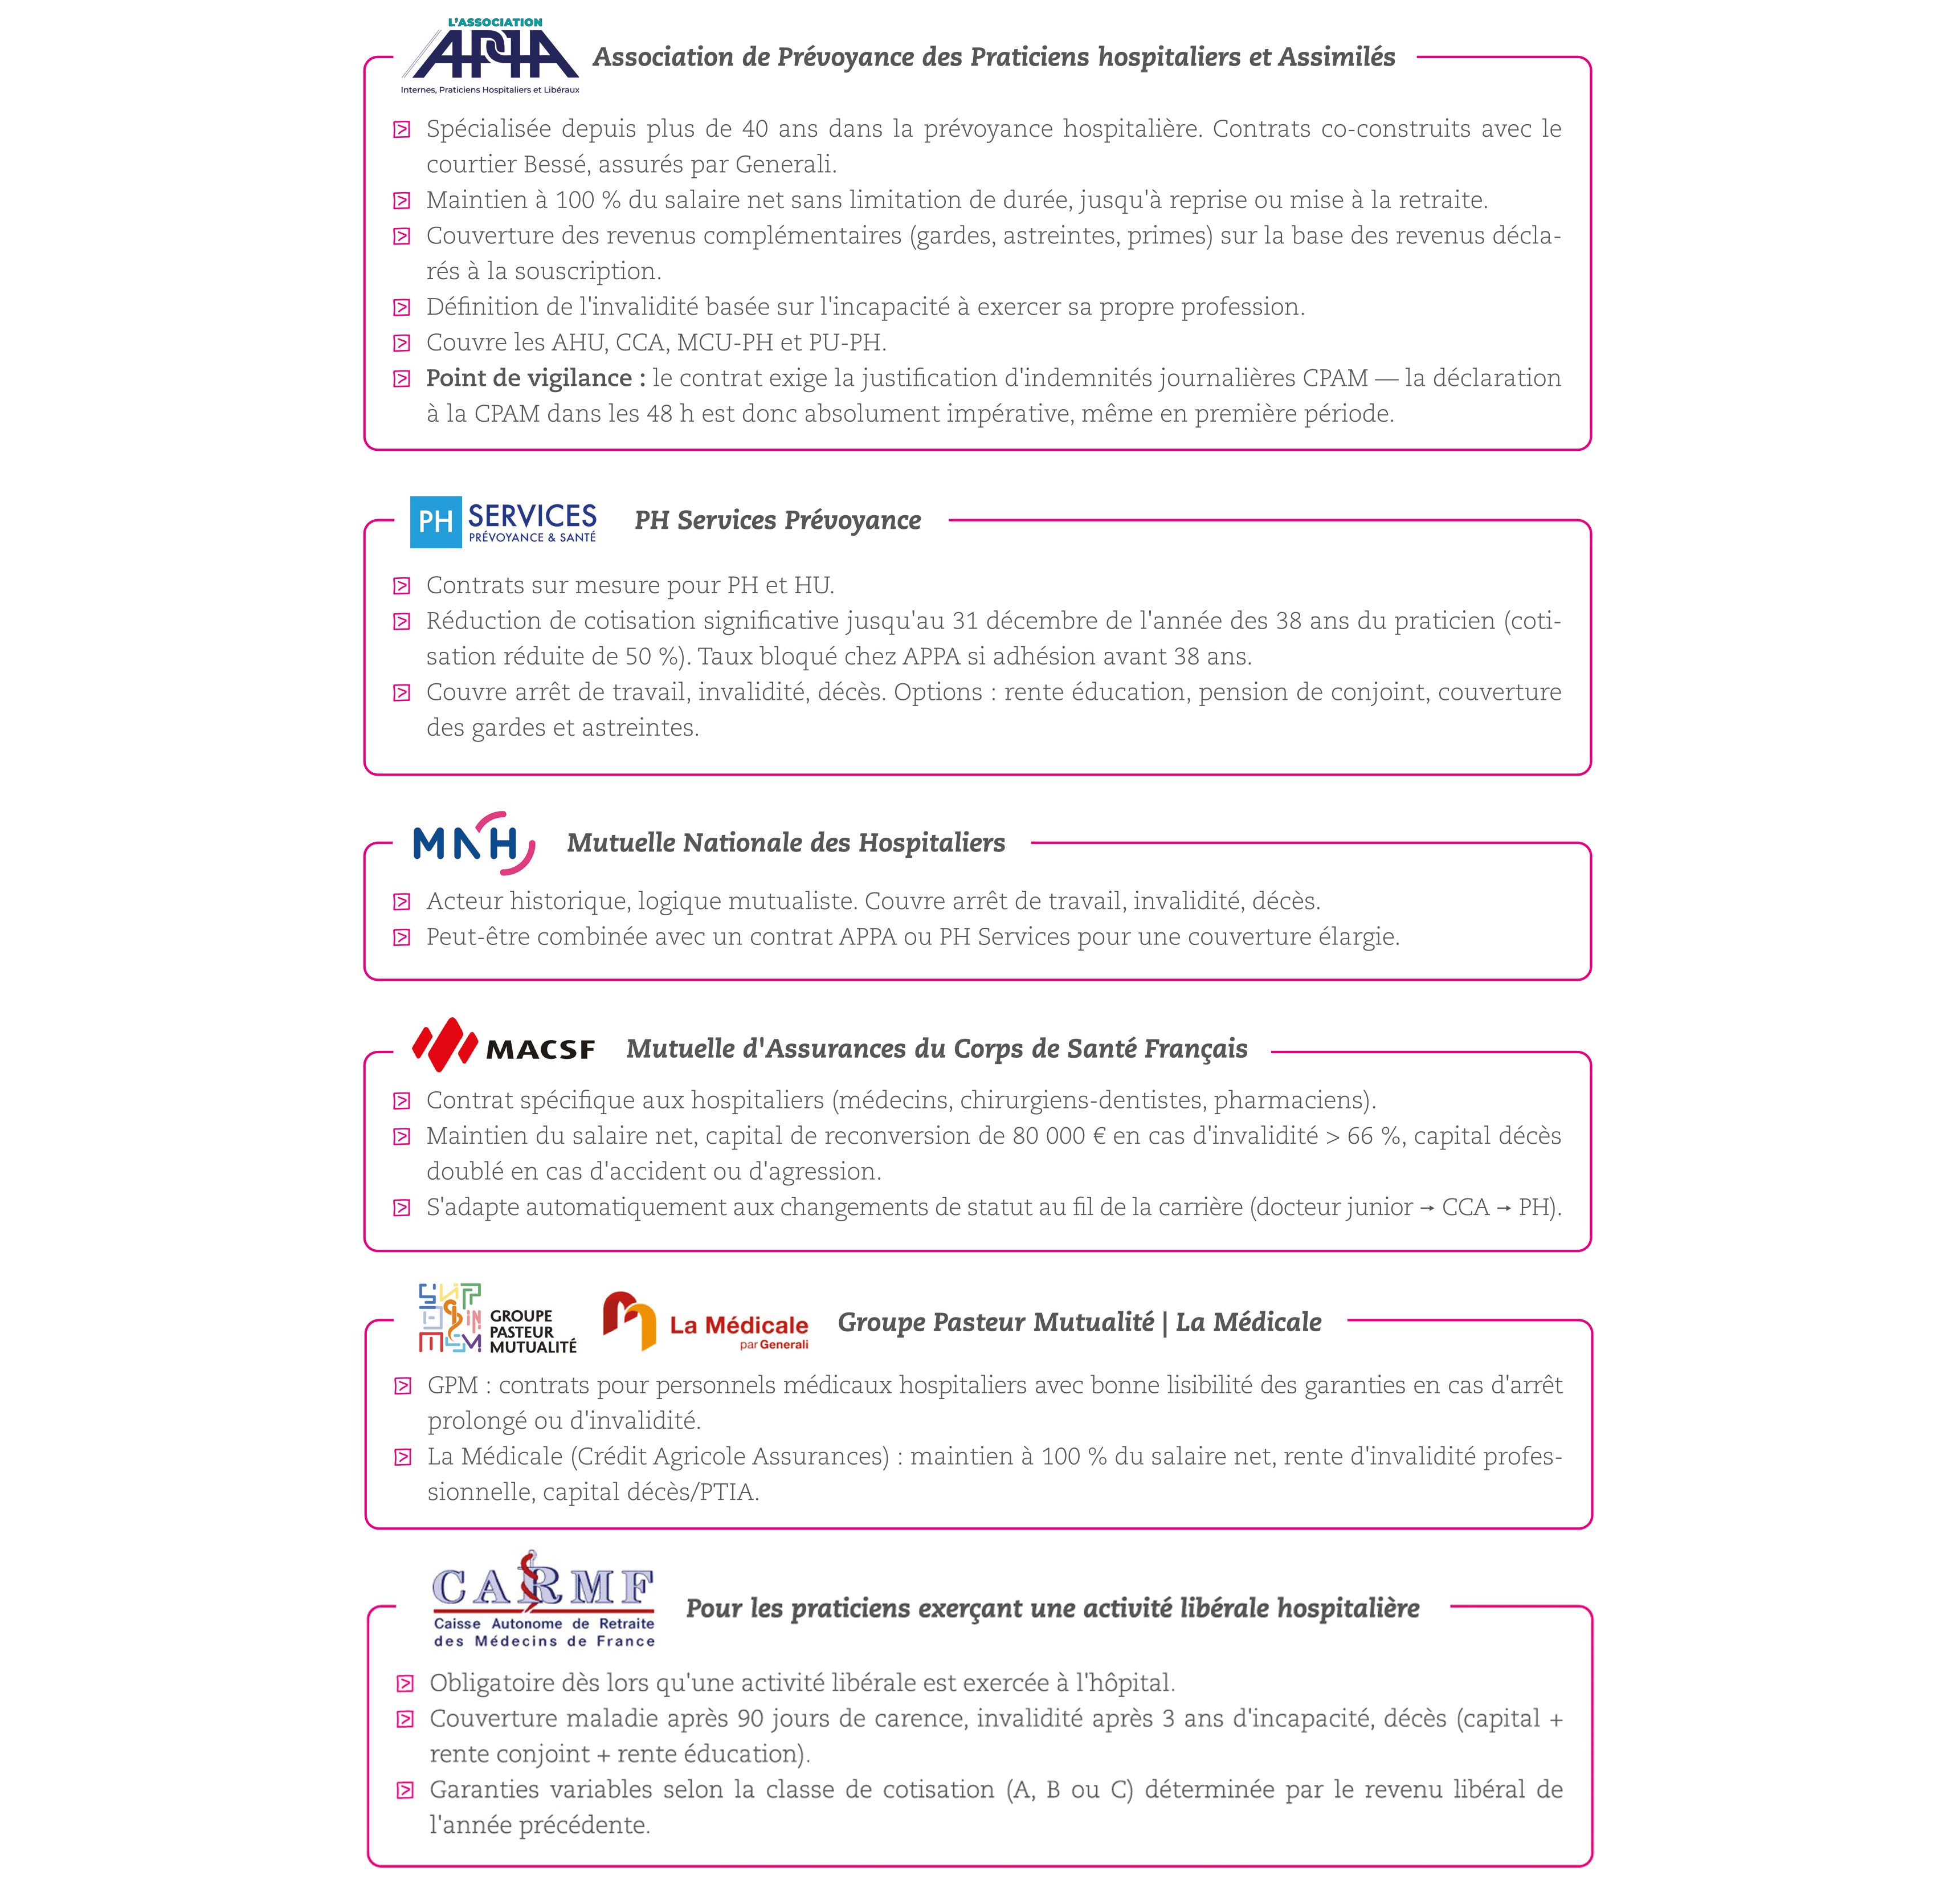
Face aux lacunes du régime statutaire, il existe des organismes proposant des contrats réellement adaptés aux spécificités de l'exercice hospitalier. L'INPH ne recommande aucun opérateur à titre exclusif : il appartient à chaque praticien de comparer les offres. En revanche, l'INPH identifie les critères non négociables que tout contrat doit respecter.
Ce que l'INPH recommande : sept impératifs
1 - Déclarer tout arrêt à la CPAM dans les 48 heures. Même si l'établissement maintient les émoluments à 90 % ou 100 %. L'absence de déclaration ferme définitivement l'accès à tout contrat complémentaire et aux droits à pension d'invalidité. Aucune exception. +++++++++
2 - Souscrire un contrat de prévoyance spécialisé dès l'entrée en poste. Les cotisations sont les plus basses en début de carrière. Avant 38 ans, plusieurs opérateurs proposent des tarifs réduits ou bloqués. Pour les AHU et CCA, souscrire dès le premier poste, ne pas attendre la titularisation.
3 - Exiger la bonne définition de l'invalidité. Tout contrat doit couvrir l'incapacité à exercer sa propre profession médicale, évaluée par un expert médical indépendant, et non l'incapacité générale à toute activité. C'est un critère de sélection non négociable.++++
4 - Couvrir les revenus complémentaires dans le contrat. Gardes, astreintes, permanences des soins : jamais maintenus statutairement. Ils doivent être déclarés à la souscription et réactualisés chaque année. Ne pas le faire, c'est sous-assurer une part significative de son revenu réel.
5 - Praticiens avec activité libérale : vérifier les articulations de couverture. CPAM, CARMF et contrat complémentaire n'ont ni les mêmes délais de carence ni les mêmes bases de calcul. Un angle mort entre ces trois niveaux peut laisser le praticien sans revenu pendant plusieurs semaines.
6 - MCU-PH et PU-PH : ne pas se contenter de la réforme IRCANTEC. La réforme de septembre 2024 améliore l'avenir, elle ne corrige pas le passé. Les années de carrière hospitalière antérieures au 1er septembre 2024 ne génèrent aucun point IRCANTEC. Un PER individuel et/ou une assurance-vie restent nécessaires pour les générations en poste. Vérifier également le statut des contrats d'épargne abondés par le CHU, arrêtés au 31 août 2024.
7 - Praticiens contractuels : priorité absolue. La précarité statutaire s'ajoute à la faiblesse des garanties. Un arrêt survenant entre deux CDD peut ne générer aucun droit aux IJ si les conditions d'affiliation CPAM ne sont pas remplies. La souscription d'un contrat complémentaire dès le premier contrat est urgente.+++++
Conclusion - position de l'INPH
Les praticiens hospitaliers méritent mieux que ce que le cadre réglementaire actuel leur offre. Les réformes de mars 2025 ont aggravé une situation déjà insuffisante, sans compensation ni mesure d'accompagnement. L'INPH les a contestées et continuera de le faire dans tous les espaces de dialogue avec les pouvoirs publics.
Les lacunes structurelles sur l'invalidité (montants CPAM dérisoires, définition inadaptée à la profession médicale) et sur le décès (absence de rente éducation, de pension de conjoint dans le régime hospitalier) sont connues depuis longtemps. Elles appellent une réforme que l'INPH revendique de longue date et continuera de porter.
Pour les MCU-PH et PU-PH, la réforme IRCANTEC de septembre 2024 est une avancée réelle et bienvenue, obtenue de haute lutte. Elle ne doit pas masquer le déficit persistant pour les générations transitionnelles, ni les lacunes non résolues en matière de prévoyance.
En attendant les évolutions statutaires nécessaires, la prévoyance complémentaire n'est pas un luxe, c'est une nécessité. Elle doit être souscrite tôt, calibrée sur l'ensemble des revenus réels, et régulièrement mise à jour tout au long de la carrière.
L'INPH demande :
1 - La réouverture d'une concertation sur la définition de l'invalidité applicable aux professionnels médicaux dans les contrats CPAM ;
2 - La création d'une rente éducation de droit commun pour les praticiens hospitaliers décédant en activité ;
3 - L'abandon ou la compensation des mesures de mars 2025 dégradant l'indemnisation en CMO et le plafond des IJSS.
Dr Patrick LÉGLISE
Vice-président du SYNPREFH
Délégué général de l'INPH