Comprendre les régimes de retraite spécifiques du Praticien Hospitalier pour ne pas subir la baisse des revenus au moment du départ.
Dans notre régime de retraite français basé sur le système par répartition, le parcours des Praticiens Hospitaliers présente quelques particularités : des études prolongées, des faibles revenus ayant pour conséquence des faibles cotisations, la véritable cotisation retraite débutant seulement dès 29 ans.
Quelques vérités s'imposent en toutes circonstances
Le revenu du praticien hospitalier chute significativement à sa retraite.
Le praticien hospitalier qui travaille plus longtemps bénéficie d'une retraite plus importante.
La réforme de 2023 recule l'âge à partir duquel PH peut bénéficier de sa retraite à taux plein sans décote.
La réforme de 2023 recule l'âge au-delà duquel le fait de travailler plus longtemps valorise la retraite PH (surcote).
Les différents régimes de retraite des PH : CNAV et IRCANTEC
Les praticiens hospitaliers cotisent à deux caisses de retraite :
CNAV (Caisse nationale d'assurance vieillesse) qui gère le régime de base, versera une pension retraite basée sur vos 25 meilleures années d'activité.
Le maximum est 50 % du plafond de la Sécurité sociale - soit, par exemple en 2022, 1 714 €/mois.
IRCANTEC (Institution de retraite complémentaire des agents non titulaires de l'État et des collectivités publiques) pour la retraite complémentaire obligatoire.
Le montant annuel de votre pension retraite complémentaire versée par l'IRCANTEC obéira, quant à lui, au calcul suivant :
Nombre total de points acquis durant votre activité x Valeur du point.
La valeur du point = 0,55553 € à compter du 1er janvier 2025 (évolution : 0,48511 € en 2020).
Le PH abonde de plus en plus sa retraite complémentaire IRCANTEC avec le temps. 2 tranches de cotisations :
Tranche A = jusqu'à 3666€ par mois en 2025, plus importante vers la CNAV (15,45 % versus 7 % pour l'IRCANTEC) IRCANTEC = 2,8 % agent + 5,2 % employeur.
Tranche B = au-delà de 3666€ en 2023, très importante vers l'IRCANTEC (19,5 % versus 2,30 % vers la CNAV). IRCANTEC = 6,95 % agent + 12,51 % employeur.
L'IRCANTEC présente une trésorerie conséquente et une garantie de paiement.
La valeur d'achat du point IRCANTEC augmente plus vite que l'inflation : il s'agit d'une mesure de préservation du régime, qui garantit le paiement des pensions à l'horizon de 30 années.
En effet, la courbe démographique des effectifs des cotisants va croiser celle des pensionnés dans le début des années 2030.
L'IRCANTEC a une trésorerie conséquente et une garantie de paiement pendant 30 prochaines années.
Mesures d'accompagnement :
L'augmentation de la valeur d'achat du point est l'une des mesures. La valeur d'achat du point est fixée à 5,329€ en 2023 (elle était de 5,028€ en 2021). Exemple : 1011€ de salaire brut situé en tranche supérieure (au-delà du plafond) génèrent 19,5 % soit 197,14€ de cotisation, qui permet l'achat de 37 points IRCANTEC.
IRCANTEC : cas particuliers
1/ L'indemnité spécifique mensuelle versée aux praticiens hospitaliers exerçant leurs fonctions en Guadeloupe, en Guyane, en Martinique, à la Réunion, à Mayotte, à Saint-Barthélémy, à Saint-Martin et à Saint-Pierre-et-Miquelon n'est pas soumise à cotisations IRCANTEC.
2/ Professeurs et maîtres de conférences universitaires :
Depuis le 1er septembre 2024, les professeurs des universités - praticiens hospitaliers (PU-PH), ainsi que les maîtres de conférences des universités - praticiens hospitaliers (MCU-PH) sont affiliés à l'IRCANTEC pour la partie hospitalière de leur activité.
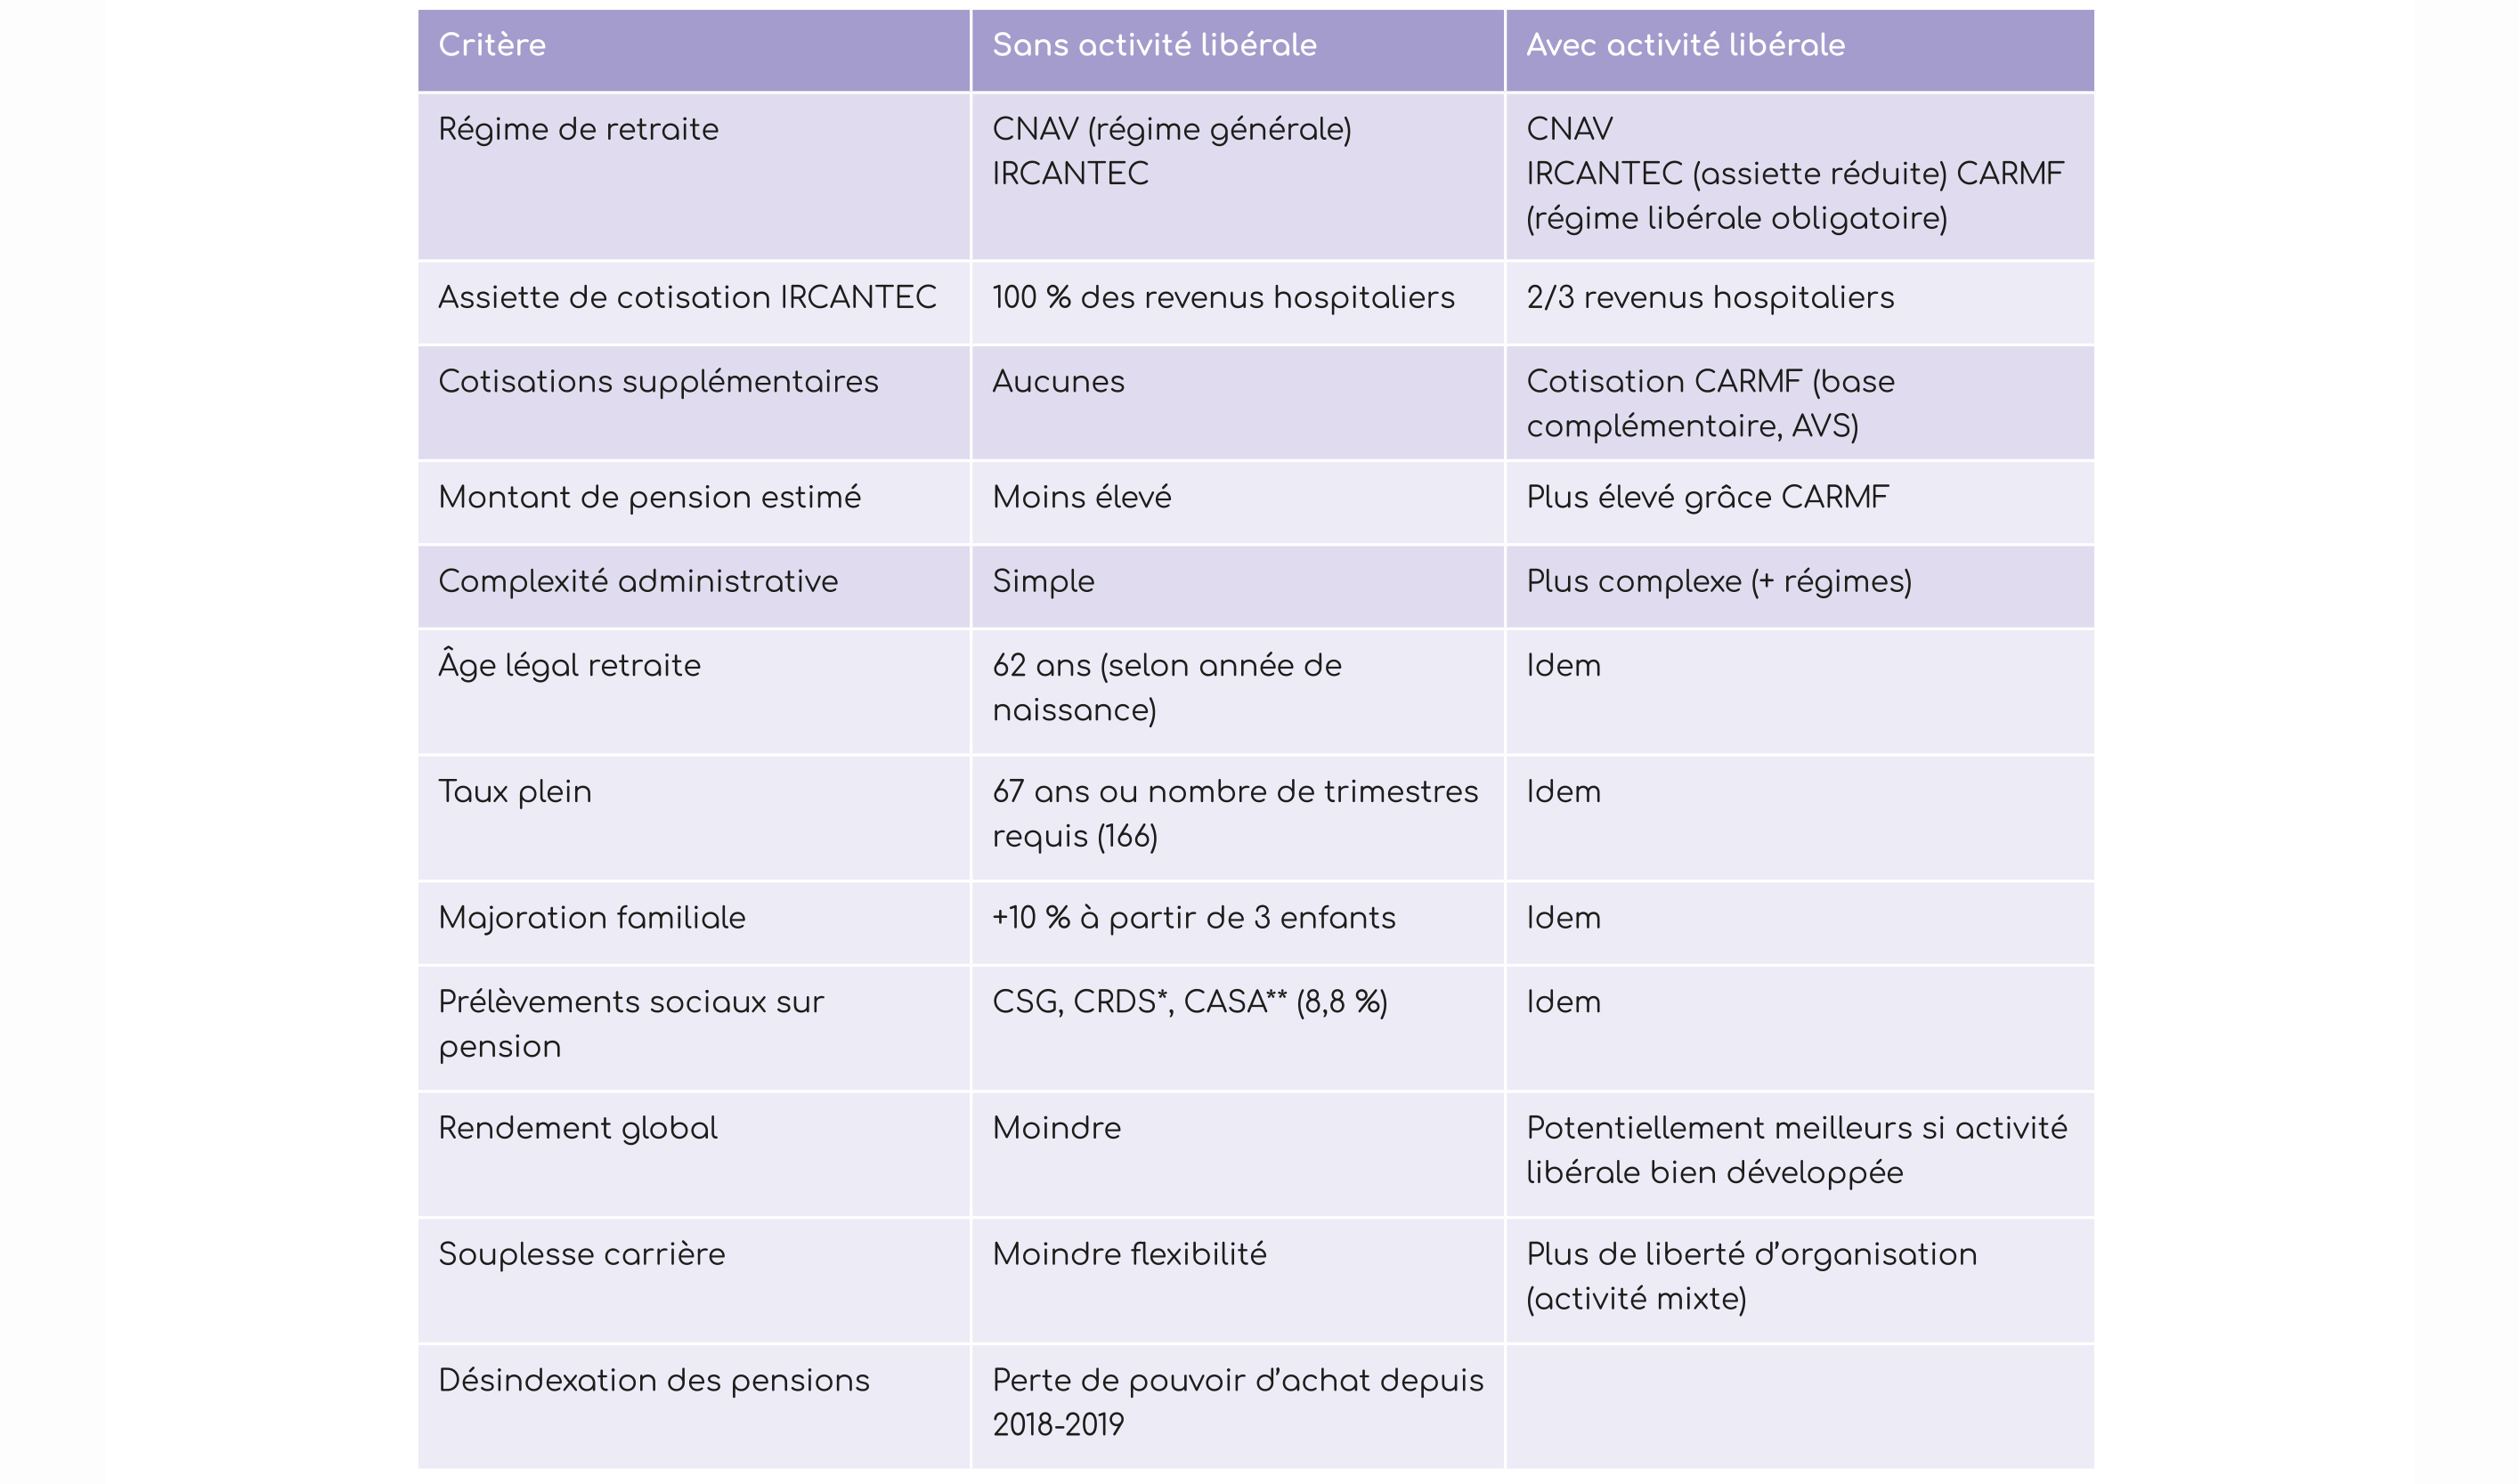
Sans activité libérale, cotisation en intégralité des émoluments hospitaliers, indemnités et primes versées sur la partie hospitalière.
Avec activité libérale, cotisation sur les 2/3.
3/ Praticiens associés & Praticiens associés temporaires contractuels affiliés à IRCANTEC : Ils cotisent selon la même assiette que les internes.
2/3 de leurs émoluments forfaitaires mensuels à l'exclusion des indemnités pour gardes et astreintes et de toutes autres indemnités.
Points IRCANTEC octroyés sans cotisations
1/ Congés maternité et arrêt de travail
Durant cette période, vous n'abondez pas les cotisations retraite pendant un congé maternité, mais gagnez des trimestres à concurrence de 4 trimestres sur une année.
De même, les indemnités pendant le congé maternité ne sont pas soumises à cotisation pour l'IRCANTEC.
IRCANTEC – à la différence du régime général – va octroyer des points gratuits. Le calcul des points s'opère par lissage :
Les points gratuits sont attribués tant que durent les prestations sociales versées par la Sécurité Sociale (prestations maladie, maternité ou accident du travail), sous réserve d'avoir perçu pendant au moins 30 jours consécutifs les indemnités compensatrices versées par le régime général de la Sécurité sociale. Notons que la même règle s'applique en cas d'invalidité, sous réserve d'être affilié au régime de l'IRCANTEC au moment de la survenance de l'invalidité et que le taux d'invalidité soit d'au moins les deux tiers.
2/ Bonification parentale
Des points sont octroyés au parent qui, après avoir accompli au moins un an de services pris en compte par le régime, interrompt toute activité professionnelle pour élever un ou plusieurs de ses enfants. Le PH ne doit pas bénéficier d'une bonification pour enfants d'un régime autre que le régime général ou agricole de Sécurité Sociale. La bonification est au maximum d'un an par enfant. Le nombre de point est attribué au prorata de la durée du congé parental et des points acquis sur l'ensemble de la carrière.
3/ Service national
L'année de service militaire est prise en compte par l'IRCANTEC au moment de solder la retraite. Les points sont calculés proportionnellement à la moyenne annuelle des points de retraite acquis sur l'ensemble de la carrière.
Activité mixte, soit hospitalière et libérale : Cotisation CARMF
Le régime obligatoire de la Caisse d'Assurance Retraite des Médecins de France est obligatoire pour l'activité libérale. Il fonctionne par répartition et capitalisation et permet une pension complémentaire mais avec des cotisations spécifiques :
Régime de base (RB) proportionnelle aux revenus
Cotisation 8,23 % → 41136 € & 1,87 → 205680 € Par point=0,6540 €.
Minumum = 477 € Maximum = 7231 €.Régime complémentaire Vieillesse (RCV)
9,8 % → 143976 € Max : 14110 € Par point = 11,71 €.Allocation Supplémentaire Vieillesse (ASV)
Secteur 1 = 1775 € + 99 € / Secteur 2 = 5325 € + 297 €.
Financé en partie par l'Assurance Maladie.Régime invalidité-décès : Cotisation : forfait 631 €.
Impact sur IRCANTEC : assiette de cotisation réduite à 2/3 des revenus hospitaliers.
Tableau comparatif avec ou sans activité libérale
Contribution pour le remboursement de la dette sociale
Dr Pascal de BIÈVRE
Dr Pascale LE PORS-LEMOINE